


Зарегистрируйтесь или авторизуйтесь
Зарегистрируйтесь или авторизуйтесь, чтобы получить полный доступ к ресурсам.
Мошенник или герой?
- Ответы 62
- Просмотры 4,5k
- Создано
- Последний ответ
Лучшие авторы в этой теме
-
 uragan-z65 6 публикаций
-
 ВладКо 6 публикаций
-
 BAHO 5 публикаций
-
 Creoman 5 публикаций
Самые популярные сообщения
-
Очень хорошо рассуждаете, значит скажем бабушка которую наипали, или простолюдин, он - лошара, а банк в любых случаях у вас д'артаньян ох не надо так судить мил человек
-
Прикольно выглядит: один умник тонко затроллил другого, порвав шаблон обществу))) Неожиданно, хотя это, в конце концов, и должно было случиться. Г-н Тиньков возмущен, это понятно, но все ж так возмуща
-
Дело не в болении за или против. ПРЕЦЕНДЕНТ! Вот ключевая фраза! Теперь и банки "мелкий шрифт" поимели! Просто этот чел защищается их же способом. Не думаю, что когда кулак летит в твоё лицо, то ты по


Важные ответы
Сейчас в сети (Полный список)
- AlexKosh
- Felixxx
- Coollen
- 520881
- Хоппер
- Виктор23
- Vlad57
- Валерий о.
- Алексей Алешин
- glbuh
Бортжурналы
-
Обзоры и статьи о машинах.
Блог пользователя AG в General- 24 Записи
- 27 Комментариев
- 39517 Просмотров
В этом бортжурнале рассказываем и показываем машины, которые есть/были на нашей стоянке.
JEEP4X4CLUB MOTORS +7-999-912-87-47

Последняя запись от AG,
Jeep Grand Wagoneer 2026: Подробный обзор рестайлинга для JEEP4X4CLUB

1. Что ПРИНЦИПИАЛЬНО нового?
• Ликвидация «суббренда» Wagoneer: Маркетологи признали эксперимент неудачным. На капот и корму вернулись каноничные надписи JEEP. Теперь это не «просто Вагонер», а полноценный флагман марки.
теперь не просто GRAND WAGONEER - а JEEP GRAND WAGONEER с гордым шильдом Jeep на капоте и на руле!
• Объединение линеек и обвал цен: Jeep убрал из гаммы «обычный» дешевый Wagoneer. Теперь модель одна — Grand Wagoneer. Но чтобы не терять покупателей, базовый ценник снизили почти на $20 000–$26 000 по сравнению с дорестом за счет появления более простых заднеприводных версий (4x2) и упрощения начального оснащения.
• Прощай хром! Американцы полностью избавились от блестящего хрома на кузове. Ему на смену пришли матовые элементы отделки Metallic Bright Silver и темный Metallic Dark Silver. Визуально машина стала выглядеть более собранно и современно.
• Морда в стиле нового электрического Wagoneer S: Решетка радиатора стала выше на 5 см и получила диодную контурную подсветку всех 7 прорезей. Задняя оптика теперь растянулась во всю ширину багажной двери.

2. Моторы и трансмиссия
Эпоха легендарных V8 HEMI для Grand Wagoneer ушла окончательно. В моторной гамме произошла следующая рокировка:
• Базовый бензиновый Hurricane 3.0 twin-turbo (Standart Output): Выдает 420 л.с. и 635 Нм крутящего момента. Это дефорсированная версия (до рестайлинга топовый Hurricane выдавал 510–540 сил). Идет в связке с модернизированным 8-ступенчатым автоматом ZF (8HP75). Привод может быть как задним, так и полным Quadra-Trac. Тянет прицеп весом до 4.5 тонн.
• Hurricane High Output (540 л.с.): Сохранен эксклюзивно для самых старших комплектаций вроде Summit Reserve, но доступен он будет чуть позже.
• Главная инновация — Гибрид REEV (4xe): Модификация с последовательным гибридом (электрокар с «удлинителем хода»). Под капотом стоит атмосферник V6 3.6 Pentastar, работающий исключительно как генератор для зарядки батареи. В движение танк приводится мощными электромоторами на обеих осях (схема позаимствована у пикапа Ram 1500 Ramcharger).
3. Комплектации и уровни оснащения
• Grand Wagoneer (База): Доступна с приводом 4x2 и 4x4. Салон на 7–8 мест, обивка кожей Capri, колеса 18 или 20 дюймов, медиасистема Uconnect 5 с экраном 12 дюймов, музыка Alpine (9 динамиков). Пневмоподвески нет в стандарте — стоят обычные пружины.
• Limited / Limited Altitude: Средний уровень. Появляются 20-дюймовые диски, подогрев 2-го ряда, электроскладывание 3-го ряда. Пакет Altitude добавляет брутальный «черный» декор кузова и салона.
• Upland: Специальная версия для тех, кто съезжает с асфальта. В базе идут зубастые шины, усиленная внедорожная защита днища (лыжи), буксировочные крюки и специальный режим камеры «Trailer hitch zoom».
• Summit / Summit Reserve: Абсолютный «жир». Сюда по умолчанию возвращается адаптивная пневмоподвеска Quadra-Lift, панорамная крыша Tri-Pane, роскошная кожа Palermo, передние кресла с массажем (24 регулировки), 4-зонный климат и музыка McIntosh (до 23 динамиков).
• Summit Obsidian: Топ-версия в строгом темном исполнении (диски 22'' черного цвета, темный хром в салоне, черная крыша).
4. Салон и электроника: точечные улучшения
• Качество материалов: Полностью заменены материалы отделки на более дорогие (настоящий американский орех, металл).
• Информативность: Проекционный дисплей (HUD) на лобовое стекло стал шире и информативнее.
• Безопасность и контроль: Камера слежения за детьми на задних рядах FamCAM теперь доступна на большем количестве комплектаций. Уже в базе идет продвинутый автопилот Level 2 Active Driving Assist.
Итог: Jeep сделал GRAND WAGONEER более доступным в «базе» для конкуренции с Tahoe/Expedition, но сохранив роскошные версии Summit для борьбы с Cadillac Escalade и Lincoln Navigator.
Последние записи
-
TRS Motors
Блог пользователя TRS Motors в General- 306 Записей
- 31 Комментарий
- 208929 Просмотров
Мы сеть клубных автосервисов ТРС Моторс в Москве и Санкт-Петербурге.
🏅Рейтинг 5⭐ на Яндексе с 2018 по 2026 год, получили награду «Особенно Хорошее место». С 2026 года эту награду вручают организациям, которые 5 раз подряд становились «Хорошим местом».
🤘Работаем с 2011 года
🔧У нас есть дилерский сканер и 4 профильных диагноста-электрика. И поэтому мы точно ставим диагноз по Jeep, Dodge, Chrysler, RAM
🔧Гарантия 1 год на работы и запчасти
🛢️Используем оригинальное масло Shell и Pennzoil. Каждая бочка с маслом проходит проверку в лаборатории МИЦ ГСМ на оригинальность и соответствие присадкам
⚙️Свой склад запчастей из Америки, готовы отремонтировать ваш автомобиль день в день
🤝Работаем с физическими и юридическими лицами, предоставляем полный комплект закрывающих документовУ нас 2 профильных автосервиса по Jeep: 1 в Москве и 1 в Питере, в общей сумме 13 подъёмников. Специализируемся исключительно на автомобилями концерна FCA: Jeep, Dodge, Chrysler, RAM. Работаем с 2011 года.
Последняя запись от TRS Motors,
Копеечная деталь, к которой не подобраться при собранном мотоцикле отсеке
Антифриз хлестал из-под турбины на дизельном Jeep Grand Cherokee (WK2) 2013 года, мотор 3.0 EXF, пробег почти 270 тысяч. Уровень в бачке уходил, а лужи под машиной владелец не находил.
Течь шла из патрубка охлаждения турбины. Он сидит в глубине моторного отсека, между двигателем и моторным щитом, снаружи почти не виден, и подлезть к нему без снятия силового агрегата невозможно.
Почему рвётся патрубок контура охлаждения турбины
Турбина дизеля раскаляется до сотен градусов, и часть тепла с неё снимает антифриз по отдельному небольшому контуру.
Патрубок этого контура годами работает на постоянных циклах нагрева и остывания, постепенно теряет эластичность и в итоге даёт трещину под давлением. На пробеге под три сотни для 3-литрового дизеля это рядовой износ, а не редкий случай.
Мотор наружу ради одного шланга
Двигатель с подрамником, трансмиссией и частью подвески мы у нас в ТРС-Моторс отсоединили от кузова, а кузов подняли вверх. Только в таком положении к патрубку появляется доступ, поэтому ради недорогой детали пришлось идти на полную разборку.
Патрубок заменили, контур заполнили и проверили на герметичность под давлением. Как выглядит трещина и подтёки по задней стенке двигателя, показали на видео.
Пока мотор был снят, взялись за свечи накала: по двум wiTECH держал ошибку, они не грелись. Три свечи вывернули, остальные закисли, в этом направлении продолжаем работать. Тем же заходом устранили мелочи по подвеске.
Антифриз убывает, а на асфальте после стоянки чисто
Смотрите уровень в расширительном бачке чаще, чем принято, на американских машинах разумно проверять каждую тысячу километров.
Если жидкость уходит, но лужи под машиной нет, осмотрите заднюю стенку двигателя со стороны моторного щита. Свежие подтёки и засохшие разводы в этом районе прямо указывают на контур охлаждения турбины.
Найденная заранее течь ничего не меняет по объёму работ, мотор снимать всё равно придётся, зато турбина не останется без охлаждения в дороге и не уйдёт в перегрев.
Контакты
ТРС-Моторс — автосервисы по ремонту Jeep, Dodge, RAM в Москве и Санкт-Петербурге
Москва: шоссе Энтузиастов, 54с6 (ежедневно 9:00–21:00), +7 (495) 021-90-90, ТГ: @trsamerica, MAX
СПб: Дальневосточный проспект, 73В (ежедневно 9:30–20:00), +7 (812) 416-00-99, ТГ: @trsamericaSPB, MAX
Последние записи
-
CX27 - ремонт и обслуживание Jeep
Блог пользователя Илья_СХ27 в General- 52 Записи
- 107 Комментариев
- 450335 Просмотров
Последняя запись от Илья_СХ27,
В жизни каждого автомобиля наступает момент, когда владелец перестает покупать на него оригинальные запчасти, потом перестает покупать и неоригинальные, ставит все б/у и продает. Вот и этот CADILLAC SRX дожил до такого возраста. Но ремонт запчастями б/у, вопреки распространенному мнению, далеко не всегда является самым дешевым вариантом. Запчасти б/у часто приходится покупать по несколько раз, и несколько раз платить сервисам за эти эксперименты. Покупая запчасть б/у, вы не знаете точно, от вашего она автомобиля или нет. А часто и сами продавцы этого не знают. Вот о таком случае мы сейчас и расскажем.
Этот автомобиль приехал к нам своим ходом. При этом двигатель на нем изрядно потряхивало. Позже выяснилось, что компрессии не было в трех цилиндрах из шести.
Владелец рассказал, что только что забрал машину из ремонта. Ему поменяли заднюю головку блока. При чем поставили ему головку б/у то ли от Opel Insignia, nо ли от Chevrolet Comaro, убедив владельца CADILLAC, что на всех этих автомобилях двигатели стоят одинаковые. Возвращаться к этим ребятам и переделывать у них двигатель по гарантии он почему-то не захотел.

Снимаем впускной коллектор. Меряем компрессию. На задней головке ее нет.
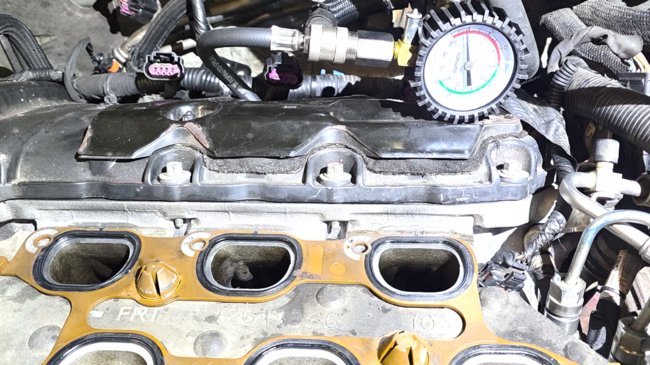
Покрутим стартером, и посмотрим на впускные клапана. Из шести клапанов открывается только один.
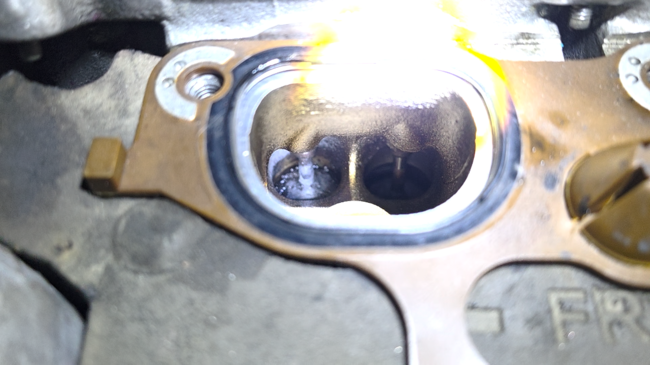
Снимем клапанную крышку.
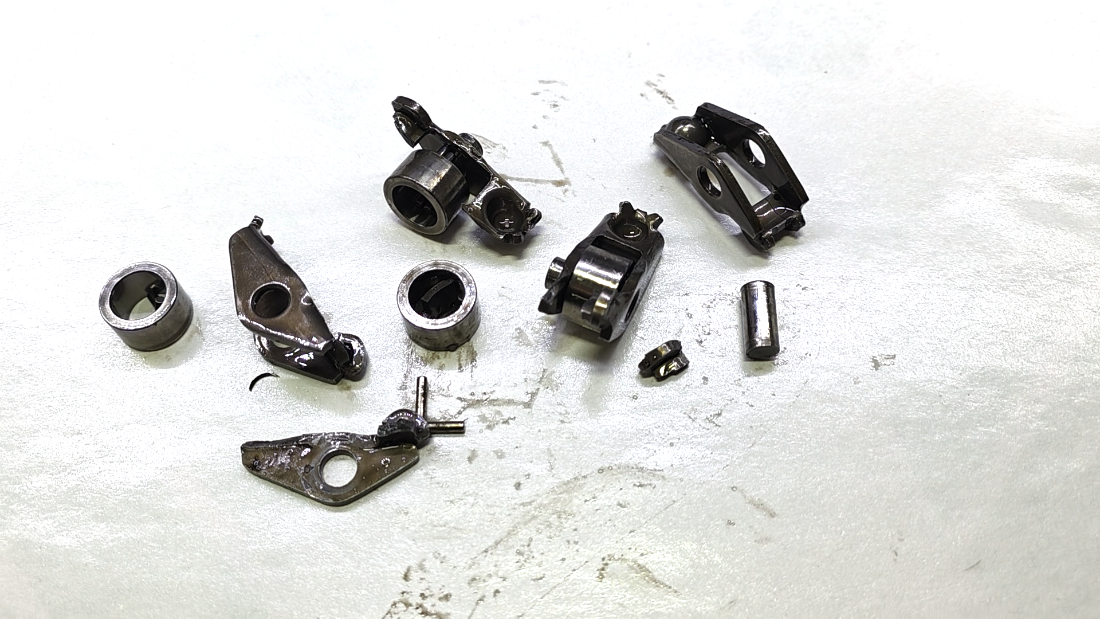
И достаем рокера. Вернее то, что от них осталось. Вот и причина, по которой клапана не открывались. Другие обломки упали в масляный картер.

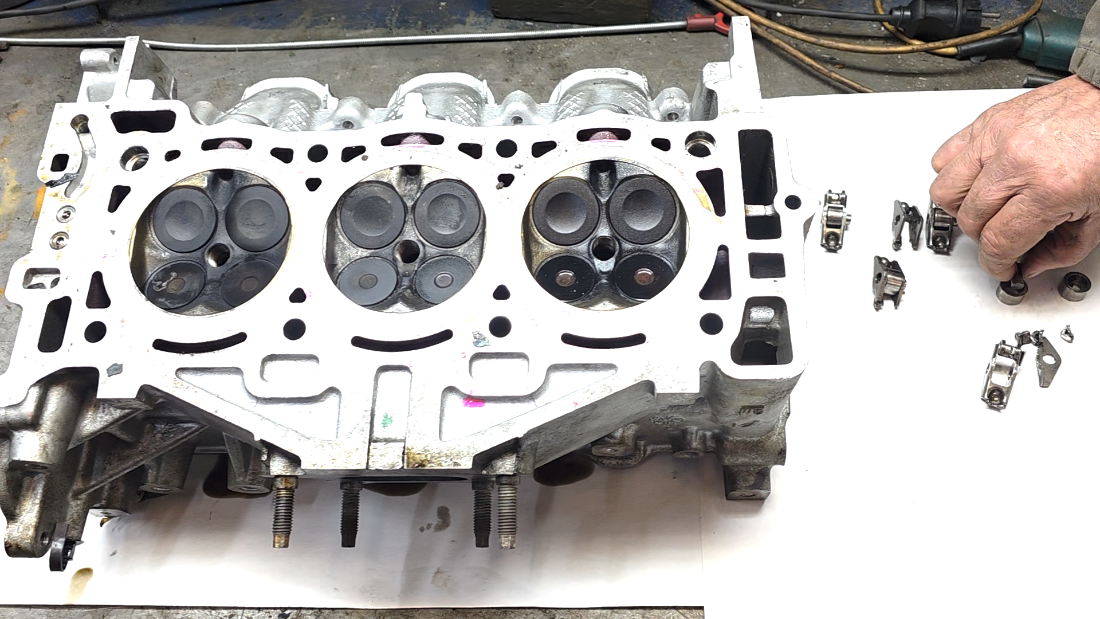
Снимем головку, чтобы проверить состояние клапанов. И достанем остатки рокеров из поддона. В маслоприемник их, конечно, не засосет. А вот под цепь они попасть могут.

Проверяем биение клапанов часовым индикатором. Диагноз неутешительный – все клапана погнуты – под замену.

Владелец решил, что купить ГБЦ б/у в сборе дешевле, чем комплект новых клапанов. Но вот какого качества головку за эти деньги он нам привез. Распредвалы ржавые.

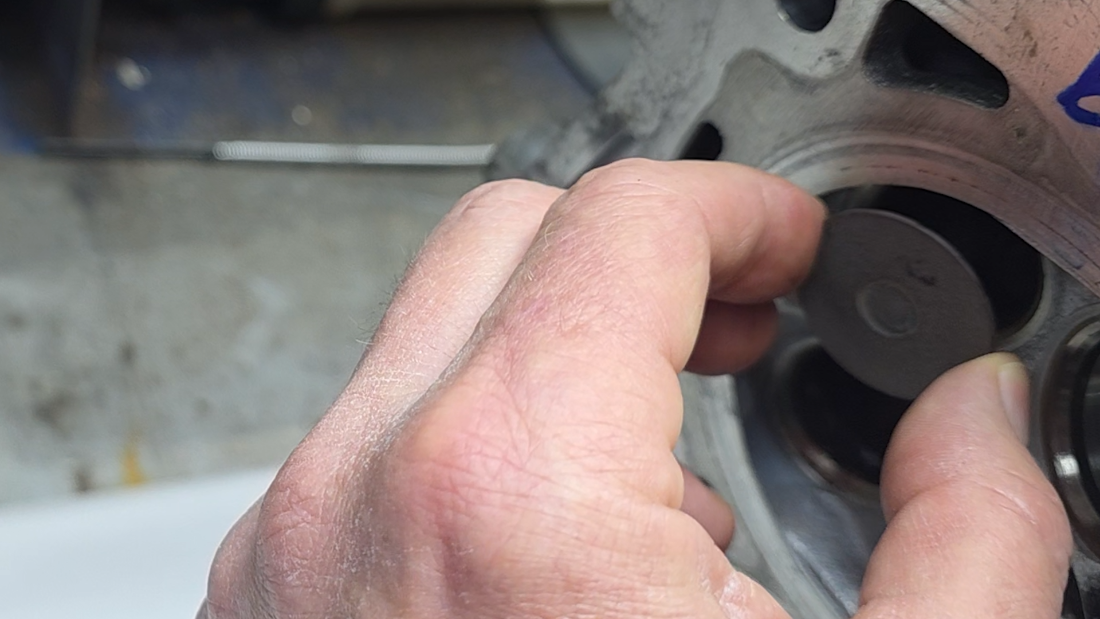
Клапана болтаются. С такой болтанкой клапанов маслосъемные колпачки масло держать не смогут.

Сами клапана на этой головке оказались нормальными. А вот направляющие втулки придется все поменять. Вот на этом цилиндре одна втулка уже выпрессована. Вот новые втулки. Их надо запрессовать и развернуть под окончательный размер.

С большим трудом удалось убедить владельца купить распредвалы именно от его автомобиля. И новые VANOSы. Узнав, что за повторную замену деталей ему придется повторно платить, он все-таки согласился. Небольшие отличия в форме кулачка распредвала и угле его поворота могут быть незаметны глазу, но сразу скажутся на работе двигателя.

Ну вот наш CADILLAC почувствовал родные запчасти, и двигатель заработал так, как ему положено.

Последние записи







Он уже добился в суде права не платить проценты и штрафы, которые с него пытались взыскать.
Коминтерновский райсуд Воронежа приступил к рассмотрению беспрецедентного иска клиента к банку. 42-летний житель областного центра Дмитрий Алексеев (фамилия изменена) требует от банка «Тинькофф Кредитные системы» исполнить обязательства — компенсировать нарушения кредитного договора, условия которого предложил сам Алекссев. Воронежец направил в юридическую службу банка для урегулирования спора в досудебном порядке претензию, в которой указал сумму в 24 миллиона рублей. Она основывается на том, что банк нарушил условия кредитного договора. Подписав договор, банк согласился взять на себя обязательства. Их же Алексеев, в том месте, где в документе для клиентов банка было написано мелким, едва читаемым шрифтом, изменил.
Банкиры подписали документ, судя по всему, автоматически, не разбирая текст , не зная, что клиент предложил свои условия. Так Алексеев указал, что процентная ставка за пользование кредитом и комиссия за выдачу наличных средств составляют 0 %. А также прописал, что «клиент вправе не оплачивать все комиссии и платы, предусмотренные тарифами».
Сейчас у воронежца есть неплохие шансы выиграть иск к банку. Хотя бы потому, что ранее суд признал законным договор, который заключили стороны. Согласно этому решению, договор, составленный Алексеевым, признан законным.
Впрочем, обо всем по порядку.
Банкиры в собственной ловушке
Эта история началась в 2008 году, когда воронежец получил в письме по почте предложение от ЗАО «Тинькофф Кредитные системы» воспользоваться кредитной картой. Для ее оформления всего лишь нужно было заполнить заявление-анкету, а потом отправить по почте по адресу, который был указан на конверте.
К слову, вряд ли среди жителей России найдется хотя бы один человек, который не получал бы предложения из банков об оформлении займа или кредитной карты. Как правило, все самое важное в документах на их получение написано очень мелким шрифтом. Таким, что его едва возможно разобрать. В свое время многие россияне сильно обожглись из-за своей невнимательности — они подписывали документ, не читая мелкие буквы. Между тем, там содержится информация о процентных ставках, комиссиях, штрафах. В итоге, людям приходилось выплачивать громадные проценты, зная о которых заранее, они никогда не стали бы брать у банка деньги.
Дмитрий Алексеев оказался юридически подкованным клиентом: в прошлом он служил в правоохранительных органах. Воронежец решил предложить банку новые условия договора, которые разместил на своей странице в Интернете.
Воронежец отсканировал заявление-анкету от ЗАО «Тинькофф Кредитные системы» и изменил в части с мелким шрифтом условия договора, предложенные банком. Он указал, что процентная ставка за пользование кредитом и комиссия за выдачу наличных средств составляют 0 %. А также прописал, что «клиент вправе не оплачивать все комиссии и платы, предусмотренные тарифами». Кроме того, там же Алексеев вместо адреса банка www.tcsbank.ru сослался на свой сайт — www. tcsbank.at.ua, подтвердив, что «с действующими Общими Условиями и Тарифами, размещенными в сети Интернет, ознакомлен». Проще говоря, Алексеев прописал для себя безлимитный и беспроцентный кредит. Отдельно в договоре на сайте предусматривались случаи, если банк нарушит условия документа.
- Банк не имеет право вносить изменения и дополнения в настоящие Общие Условия в одностороннем порядке. В случае изменения, дополнения, замены Общих условий в одностороннем порядке Банком, Банк выплачивает компенсацию Клиенту в размере 3 000 000 (три миллиона) рублей, за каждое очередное изменение, дополнение, замену Общих условий, - указал клиент.
При расторжении договора в одностороннем порядке клиент прописал компенсацию от банка в размере 6 миллионов рублей.
Вскоре Дмитрий Алексеев получил от банка «Тинькофф Кредитные системы» утвержденную копию анкеты-заявления и свою кредитную карту. Это означало, что банк согласен на условия, указанные клиентом.
Клиент тоже имеет право
После получения кредитной карты воронежец стал активно ее использовать. Два года у «Тинькофф Кредитные системы» вопросов к Алексееву не возникало. Банк расторг с ним договор и выставил заключительный счет в апреле 2010 года. По мнению организации, клиент начал допускать просрочку по оплате минимального платежа.
В 2012 году ЗАО «Тинькофф Кредитные системы» обратилось в суд, чтобы взыскать с Алексеева с учетом просрочек, комиссий и штрафов более 45 тысяч рублей. Клиент предоставил в мировой суд Коминтерновского района договор, подписанный банком, и озвучил условия с сайта. При этом он согласился погасить основной долг — 19 тысяч рублей.
Суд установил, что договор, подписанный в 2008 году, законный, что клиент имел полное право, как одна из сторон, предлагать свои условия. Легитимный документ отсылает к странице www. tcsbank.at.ua., где размещены условия и тарифы по выдаче кредитной карты
- Банк принял условия договора, поскольку выслал истцу для активации карту…Алексеев не брал на себя обязательств по уплате процентов за пользование кредитной картой. В связи с этим требования истца о взыскании с ответчика просроченных процентов, штрафных процентов, комиссии за обслуживание, а также по основному долгу не обоснованы и удовлетворению не подлежат, - резюмировал суд.
По решению суда от 6 сентября 2012 года, в пользу банка с Алексеева была взыскана только сумма основного долга — 19 тысяч рублей. В декабре после апелляции оно вступило в законную силу.
По какому такому договору?
На днях Коминтерновский райсуд Воронежа приступил к рассмотрению беспрецедентного иска Дмитрия Алексеева к «Тинькофф Кредитные системы».
Воронежец требует, чтобы банк исполнил свои обязательства: выплатил за изменения условий и тарифов в одностороннем порядке по 3 миллиона за каждое. По мнению клиента, банк нарушил 8 таких пунктов. Алексеев направлял в юридическую службу банка для урегулирования спора в досудебном порядке претензию, в которой указал сумму в 24 миллиона рублей.
Как считает Алексеев, выступив с иском к нему о взыскании процентов и штрафов, банк нарушил свои обязательства. И это подтверждается материалами и решением мирового суда.
- Мы просим суд обязать «Тинькофф Кредитные системы» исполнить принятое на себя обязательство, взыскав с него компенсации за нарушения общих условий и тарифов. Поскольку ответственность всегда составляет определенный вид имущественных или личных отношений, она должна выражаться в каком-то дополнительном бремени, вызывая для нарушителя отрицательные последствия, - заявил на предварительном судебном заседании представитель истца из юридического агентства «Консультант» Дмитрий Михалевич.
Юрист «Тинькофф Кредитные системы» на предварительное слушание в суд не явился, попросив рассмотреть дело без его участия. В присланном заявлении представитель банка Александр Стремоусов пояснил, что считает требования Алексеева незаконными. И попросил суд применить к ним срок исковой давности и отказать в удовлетворении иска.
— Банк в соответствии с условиями договора расторг его в одностороннем порядке, выставив 19 апреля 2010 года истцу заключительный счет. Он получил счет с уведомлением о расторжении 6 мая 2010 года, — отмечает в заявлении Александр Стремоусов. — Согласно гражданскому кодексу, срок исковой давности устанавливается в три года. Его истечение является основанием для решения об отказе в удовлетворении иска. Срок исковой давности истек 6 мая 2013 года.
Однако Дмитрий Михалевич привел суду доводы истца.
— Уважаемый суд, юристы «Тинькофф Кредитные системы» ссылаются в документе на условия типового договора банка. Однако его представители подписали другой договор — его условия размещены на сайте с адресом www. tcsbank.at.ua. Он признан мировым судом законным. Согласно основным положениям документа, при расторжении его в одностороннем порядке банк обязался выплатить клиенту компенсацию в размере 6 миллионов рублей. Но этого сделано не было, поэтому договор нельзя считать расторгнутым, — отметил в своей речи Дмитрий Михалевич.
Заслушав стороны, суд решил затребовать материалы мирового суда, на основании которых вынесено решение от 6 сентября 2012 года. Следующее слушание гражданского дела назначено на сентябрь, о чем юристы банка будут извещены.
РИА «Воронеж» будет следить за развитием событий. Видеоинтервью с Дмитрием Алексеевым смотреть ЗДЕСЬ.
Комментарий начальника юридического отдела известного воронежского банка Алексея Литвинова:
Изучение участниками процесса судебной практики, а именно Постановления 9 АС города Москвы от 28 декабря 2012 года и Конституционного Суда РФ от 23 февраля 1999 года, даст возможность сторонам еще раз взглянуть на ситуацию и оценить свои силы.
В Постановлении Конституционного суда РФ указано, что гражданин является экономически слабой стороной в правоотношениях с банками и нуждается в особой защите своих прав.
Соглашение о расторжении договора возможно только при волеизъявлении обеих сторон кредитного договора. Его принудительное расторжение с соответствующими последствиями - взысканием задолженности по кредиту, процентов и пени — возможно только по основаниям, предусмотренным в законе, только в судебном порядке, с соблюдением досудебного порядка урегулирования спора.
Следовательно, только законом, а не договором определяется возможность банка в одностороннем порядке расторгнуть кредитный договор, если заемщиком является гражданин-потребитель.
Поскольку в договор включены условия о возможности банка в одностороннем порядке расторгнуть договоры по основаниям, не предусмотренным законом, то данные действия банка противоречат положениям Закона о защите прав потребителя.
На наш взгляд, суду предстоит непростая задача: найти точку отсчета сроку исковой давности.
РИА Воронеж
Изменено пользователем BAHO